


 SN
 CEMAC
AT ATTIJARI BANK
 TN0009050014 - PX1
 Voir tous les sujets |


كلنا نعرف أن الاموال الصافية أهم عنصر في تقييم البنك
في 30 جوان 2026 التيجاري له 1014 مليارا اموال صافية فقط لكن قيمته السوقية وسياسة المغاربة لتوزيع جميع الارباح جعل جهالنا ومؤثري البورصة تصبح التيجاري تسوى +3400 مليارا
أما الشركة التونسية للبنك (رزق البيليك) لكنه في رصيده 1303 مليارا اموال ذاتية صافية أكثر بكثير من التيجاري جعلووو منها مؤثرين زبالة البنوك النهار الى 590 مليارا
في أغلب البورصات العالمية هناك ما يسمى للشركات التي تعيد استثمار مرابيحها لكن بورصتنا ووسيطاءنا ومافيا البورصة ههه
 |
Répondre
|
أه واه ويا نهارت العيطة
الله يرحمك يا شاباشا
هيا السنة الفارطة فرقيت اكثر من مرابيحها
أه يا راسي قداشي تقاسي
2025 زادت فوق 60/100
و2026 كانت تفرق 6د اطا تزيد 60 دينارا اخرين في بورصتنا كل شيء وارد ههه
|
Répondre
|
Avec les indicateurs, une correction vers 60 puis 55 est elle possible?
PS, c'est pour une éventuelle entrée, je n'ai plus ce titre dans mon PF.
|
Répondre
|
@IB,
oui je te l'accorde volontairement, je suis sur le titre depuis plus de 4 ans j'ai allégé 50% ce mois, (estimant que c'est la max de la plus value possible) je ne peux pas conseiller ce titre à ce cours, je ne suis pas dans le cadre d'une entrée.
|
Répondre
|

Re @Cartesien,
À ce niveau, le titre price la perfection !
- PER ~13x vs moyenne <9x
- P/BV 2,1x pour un ROE durable ~16 % → intrinsèque ≈ 1x BV = 30 DT max
- Fair value 25–30 DT, soit 50–60 % sous le prix actuel
👉 Solide, oui. Mais aucune marge de sécurité.
Perso, pour l'intégrer rationnellement, il faut une décote d’au moins 50 %...
|
Répondre
|
@Cartesien,
Je pense que la valeur est très, très surévaluée. Saine, oui — mais pas au bon prix. :)
C’est comme payer une villa à Gammarth pour louer une chambre sur Airbnb : le rendement ne suivra jamais l’investissement...
Ou C’est comme acheter un pick-up pour livrer des pizzas : excellent véhicule, mais mauvais usage du capital. :)
--> Quelques points clés pour situer les ordres de grandeur :
- PER > 13x contre une moyenne sectorielle < 9x → prime injustifiée vu la maturité du modèle...
- P/BV ≈ 2,1x, soit le double de la moyenne bancaire tunisienne (≈ 1,0x).
- ROE ~ 16 %, correct, mais stagnant depuis 3 ans — aucune expansion de rentabilité...
- C/I ratio > 45 %, donc efficacité moyenne.
- Coût du risque appelé à remonter avec le cycle de crédit agricole et les taux réels positifs...
- Distribution > 100 % du résultat net 2024 → politique de dividende non soutenable à long terme.
👉 En clair : la solidité n’est pas en question, mais le pricing intègre déjà toute la perfection du modèle...
À ce niveau, le risk/reward devient asymétrique : beaucoup à perdre sur correction, peu à gagner sans catalyseur...
|
Répondre
|
hola les amis, j'ai ce titre dans mon PF depuis longtemps, il m'a fait gagné beaucoup, je ne crache pas dans la soupe, fondamentalement c'est un titre très sain, mais aussi agressif, la prudence est de mise xD. la tendance haussière à LT (canal haussier) ne fait aucun doute pour le moment. une stagnation ou un léger recul des performances et de la distribution fera vaciller le cours, mais la tendance reste saine.
|
Répondre
|
Encore une fois, c’est banque qui distribue les dividendes à nos amis marocains… c’est aussi simple que ça…
|
Répondre
|
Objectif a CT : 55,2 DT
|
Répondre
|
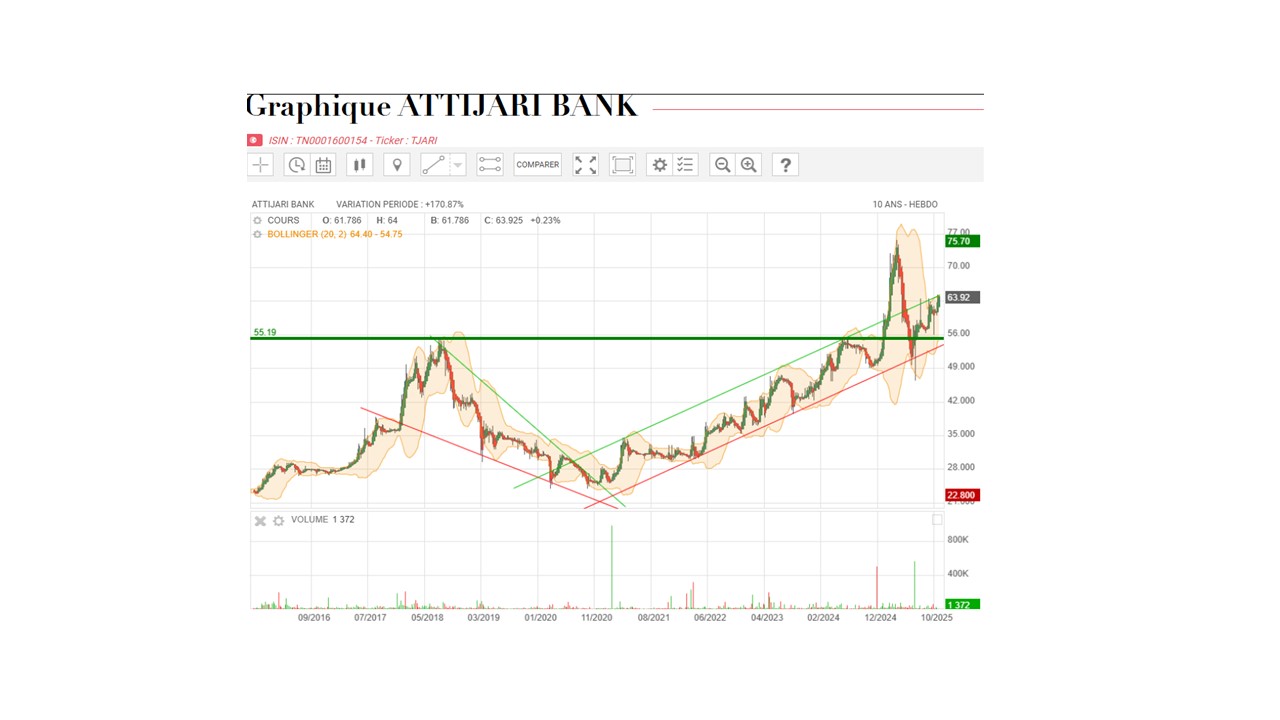
Désolé, je ne peux pas mieux faire, ci joint le graph d'attijari, il semble y a voir un biseau descendant validé avec cassure à la hausse, l'objectif du biseau était atteint en juin 2024 poursuivi d'un rallye soutenue par la performance de 2024 et l'annonce du dividende et l'attribution gratuite en 2025.
actuellement, la résistance de 65 DT est aussi bien une résistance oblique du canal haussier qu'une résistance horizontale. En l'absence de catalyseur, elle me semble difficile à franchir.
|
Répondre
|
@Elinija
STP, peux tu élargir la période à 10 ans , biseau descendant 2019-2020, breakout en 2021, objectif à MT dépassé, ton avis STP
|
Répondre
|

Merci elinija,
Est ce que vous confirmer les rumeurs de 6dt dividende par action?
|
Répondre
|
AT ATTIJARI BANK SVP
|
Répondre
|