


 SN
 CEMAC
La STB Bank maîtrise ses coûts et améliore sa rentabilité au troisième
 TN0009050014 - PX1
 Voir tous les sujets |


إلى السيد مدير عام الشركة التونسية للبنك.
الموضوع حول إنقاذ ما تبقى إنقاذه من إهدار وتشليك وتهميش وتقزيم سعر سهم الشركة التونسية للبنك.
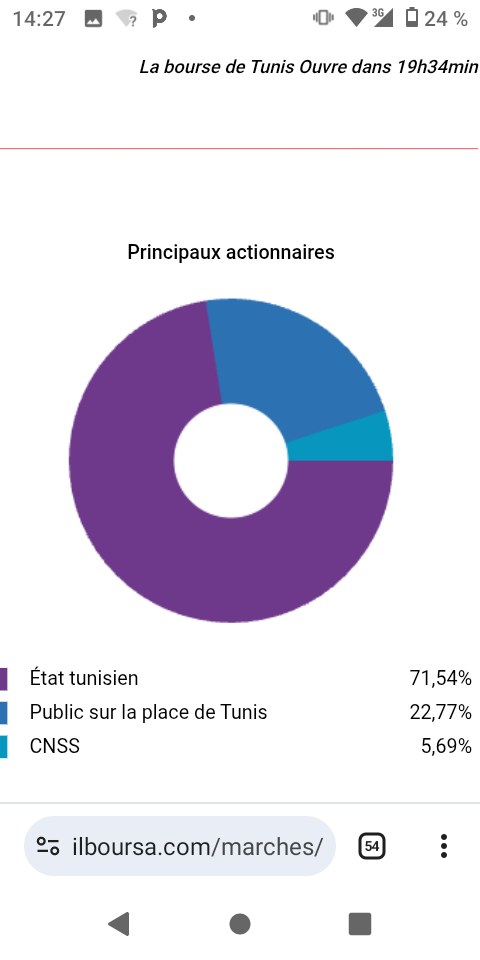
الشركة التونسية للبنك تعني كما ذكرت في حوارك 70 سنة نشاط وانجازات وتاريخ يرمز للسيادة المالية الوطنية التونسية وتعتبر أكبر بنك تجاري حكومي تمتلك فيه الدولة التونسية اكبر نسبةو+70% في راس ماله.
الشركة التونسية للبنك كما ذكرت من أهم البنوك واجودها من ناحية الرقمنة وفتح الحسابات عن بعد وتنويع وتطوير جميع خدماتها الرقمية البنكية.
من ناحية المؤشرات للشركة التونسية للبنك مخزون من الاموال الذاتية الصافية المجمعة فوق 1596 مليون دينارا يعني ما يفوق 10,2 دينارا راجعة للسهم كذلك لقد قامت الجلسة العامة للمساهمين الاخيرة بتحويل 125,8 مليون دينارا مرابيح قابلة للتوزيع لسنة 2026.
وأخيرا تبعا لحواركم وبعد نشر مؤشرات نشاط للبنك للثلاثي الثالث لسنة 2026 والذي تميز بتحسن وتطور ممتاز لهذه المؤشرات وووووو تتولصل مهزلة ومسخرة وعمليات ظرب واهدار للقيمة السوقية للشركة التونسية للبنك.
بالرغم كل هذه الانجازات وهذه المكاسب وهذه الأموال الذاتية الصافية ووو سعر سهم الشركة التونسية للبنك يعرض باقل من قيمته الاسمية المرجعية بي 4,6 د بينما تتداول سهم بنك الخاص البياط بي 165 د وسهم بنك الامان بي 88 د وسهم بنك التجاري بي 76د وحتى سهم بنك العربي بتونس رغم خسائره يتداول بي 3,5 مرات قيمته الاسمية المرجعية الا أسهم الشركة التونسية للبنك تتداول رغم ارباحها تحت قيمته الإسمية.
من يكون وراء هذا الاهدار المتعمد لمساهمات الدولة في الشركة التونسية للبنك؟؟؟
إلى متى ستتواصل هذه اللامبالاة واللامهنية وتشليك وتهميش وتقزيم واهدار سهم بنك السيادة المالية الوطنية التونسية التي اصبحت قيمته السوقية بالبورصة أقل من قيمة من شركة البووولار؟؟؟
 |
Répondre
|
T3 STB : PNB Rebondit de +12,6 % à 194 MDT Contre 172 MDT Mais Cours Boursier Chute
Y-a-t-il un autre Expert qui veut justifier la dégradation de STB en dessous de son Nominal hhh
les charges e personnel de Attijari sont beaucoup plus que celle de STB hhh
qui a d'autres arguments pour justifier banque Bénéficiaires avec des dividendes avec des Capitaux Propres Nets Consolidés de +1596 MD en dessous de son Nominal...
qui a des arguments encore pour justifier que Sotuver vaut 950 Milliards et STB vaut 715 Milliards...
???
|
Répondre
|

AVEC CHARGES DU PERSONNEL 40% du PNB , terminer l'année non déficitaire est un exploit.
|
Répondre
|

aujourd hui je pense que le resultat est quand meme un carnage de 7 a 4.6 sa fait beaucoup
|
Répondre
|

Stoura,
Je ne peux pas affirmer que le cours actuels de la STB est le résultat d'un complot où "l'Etat Profond" (????) s'associe au IB et autres opérateurs. Les chiffre de la STB peuvent expliquer en partie son cours actuel, c'est le seul élément factuel dont on dispose. Voici les chiffres sans jugement, je ne dis ni bons ni mauvais en attendant T4 et les EF 12/2026.
STB : limite les dégâts du S1, la baisse du PNB passe de −10,5 % au 30/06 à −2,9 % au 30/09, à 507,7 MDT. Au T3 seul, le PNB progresse de +12,6 % (194,0 MDT contre 172,3 MDT), la meilleure croissance trimestrielle des banques ayant publié les indicateurs T3. Cette hausse vient des revenus du portefeuille-titres (+22,3 % au T3), alors que la marge d’intérêt du trimestre recule de −8 %. Sur 9 mois, les revenus du portefeuille progressent de +18,8 % et représentent 75 % du PNB, tandis que la marge d’intérêt baisse de −65 % (40 MDT contre 114 MDT) et n’en représente plus que 8 %.
Au bilan, les dépôts de la clientèle augmentent de +10,4 % (+1 239 MDT, à 13 209 MDT), dont les dépôts à vue +11,8 % et les dépôts à terme +13,8 %.
Les crédits nets reculent de −1,6 % (8 625 MDT brut), et le ratio crédits/dépôts s’établit à 65 %.
Le portefeuille d’investissement progresse de +856 MDT (+19,4 %, à 5 260 MDT), le portefeuille commercial baisse de −81 % (28,7 MDT) et les ressources d’emprunt de −32 %.
Les charges opératoires augmentent de +6,2 % : les frais de personnel progressent de +13,6 % et les charges générales baissent de −11,4 %. Les frais de personnel représentent 40 % du PNB, contre 31 % pour l’échantillon. Le coefficient d’exploitation passe de 48,4 % à 52,9 %.
En résumé , la STB poursuit la même trajectoire : elle collecte des dépôts et les place en titres d’État plutôt qu’en crédits, son portefeuille de crédits à la clientèle recule et ses marges sont sous pression, pendant que son coefficient d’exploitation augmente. C’est une banque qui tire l’essentiel de ses revenus de sa Direction de la Trésorerie, tout en portant les coûts d’un réseau d’agences et d’un effectif importants : un modèle peu efficient.
Pour avoir une idée précise sur ce que la STB est devenue, demander l'avis de ses clients- et là je peux crier haut : dommage STB
|
Répondre
|
الدولة العميييقة تظرب في البورصة العميييقة ههه
|
Répondre
|
oui dommage les 10 sont bien loin encore ce jour en négatif
|
Répondre
|
لا نملك الا الصبر
ليست اومور مؤشرات
ننتظر خروج البطيطة وجناعته في ستب فينونس وأكيد ستب لهذه المؤشرات ستراقي في +25د موش لء+5د
T3 STB Progression à Deux Chiffres des Dépôts Clientèle
:
Dépôts Clientèle : 13 209 MD +10,35%
Dépôts à Vue : 4 670,6 MD +11,75%
Dépôts à Terme : 2 940 MD +13,83%
Dommage qui était derrière les Intox sur des mauvais chiffresvde la STB et qui a causé cette chute brutale du cours STB sur trois mois de +7,1dt à 4,770dt...
Équipe IB STB Finance réveillez vous, STB un Titre Trésor à potentialité de corrections vers +10,2dt son Ratio des Capitaux Propres Nets Consolidés par Action...
|
Répondre
|
Message complété le 21/10/2026 10:35:13 par son auteur.
La baisse du PNB passe de −10,5 % au 30/06 à −2,9 % au 30/09, grâce à un T3 à +12,6 % (194,0 MDT contre 172,3 MDT). C’est la meilleure croissance trimestrielle de l’échantillon, mais elle vient entièrement du portefeuille
|
Répondre
|

Au cours des neuf premiers mois de 2026, la STB Bank a poursuivi sa politique rigoureuse d'optimisation de la structure de ses ressources. Les dépôts de la clientèle ont enregistré une progression de 701 MD, soit 5,6 %, pour atteindre 13,2 milliards de dinars.
Cette croissance a été portée principalement par les dépôts à vue, qui ont augmenté de 290 MD (+6,6 %), et les dépôts d'épargne, en hausse de 221 MD (+4,5 %). Ensemble, ces deux catégories représentent 73 % de l'accroissement total des ressources de la clientèle.
Quant aux dépôts à terme, ils ont affiché une progression de 205 MD (+7,6 %), portant leur encours à 2,9 milliards de dinars à fin septembre 2026. La structure des ressources demeure ainsi largement dominée par les dépôts à vue et les dépôts d'épargne, contribuant à l'optimisation du coût de collecte de la Banque.
S'agissant de l'activité de financement, l'encours des créances nettes sur la clientèle s'est maintenu à 8,6 milliards de dinars à fin septembre 2026.
Après la reprise enregistrée au premier semestre, l'activité de crédit a conservé un niveau globalement stable au troisième trimestre, confirmant le ralentissement de la tendance baissière observée au cours des dernières années. En glissement annuel, le recul des encours a été limité à 1,6 %, contre 3,2 % à fin juin 2026.
▐ Lire aussi : La STB Bank lance ce lundi un emprunt obligataire de 150 millions de dinars
Par ailleurs, le portefeuille-titres a atteint 5,3 milliards de dinars, en progression de 403 MD
(8,3 %) depuis le début de l'exercice. Cette évolution résulte principalement de l'augmentation de l'encours des titres d'état de 471 MD, témoignant du rôle actif de la Banque dans le financement de l'économie nationale et des besoins de l'État.
L'évolution de ces indicateurs bilanciels, conjuguée à la poursuite de la réduction du recours aux ressources monétaires, a permis de maintenir les ratios réglementaires de liquidité et de transformation à des niveaux confortables, offrant à la Banque une capacité accrue de développement de son activité de crédit.
Sur le plan de la rentabilité, les produits d'exploitation bancaire ont enregistré une baisse de
4,9 %, partiellement compensée par le recul de 6,7 % des charges d'exploitation bancaire. Cette évolution reflète les effets favorables de la politique d'optimisation de la structure des ressources et de maîtrise de leur coût.
La réduction du coût des ressources a ainsi permis d'amortir l'impact de la baisse des revenus bancaires sur les marges de la Banque.
Cette tendance s'est trouvée renforcée par les performances réalisées au cours du troisième trimestre, qui ont contribué à une amélioration sensible de l'évolution du Produit Net Bancaire. Ainsi, le PNB s'est établi à 508 MD à fin septembre 2026, contre 523 MD une année auparavant, soit une baisse limitée à 2,8 %, contre un recul de 10,5 % à fin juin 2026.
Les revenus du portefeuille-titres et des opérations financières se sont élevés à 379,4 MD, enregistrant une progression de 18,9 %, tandis que les commissions nettes ont atteint 88,2 MD, contre 89,5 MD à fin septembre 2025.
S'agissant des charges opératoires, celles-ci se sont établies à 268,4 MD, en évolution de 6,19 % par rapport à la même période de 2025. Malgré l'impact de l'intégration du personnel des filiales STB-SG et STB-MG conformément à la loi n° 2025-9 relative à l'interdiction de la sous-traitance de la main-d'œuvre, la Banque a poursuivi ses efforts de rationalisation des frais de fonctionnement.
Le coefficient d'exploitation s'est ainsi établi à 52,9 %, contre 48,4 % un an auparavant.
|
Répondre
|