




 SN
 CEMAC


La banque transforme une partie de ses créances en obligations souscrites sur le marché financier régional. Les ressources mobilisées doivent financer l'acquisition de logements et les projets de promoteurs immobiliers, avec une priorité accordée aux primo-accédants et aux zones insuffisamment desservies.
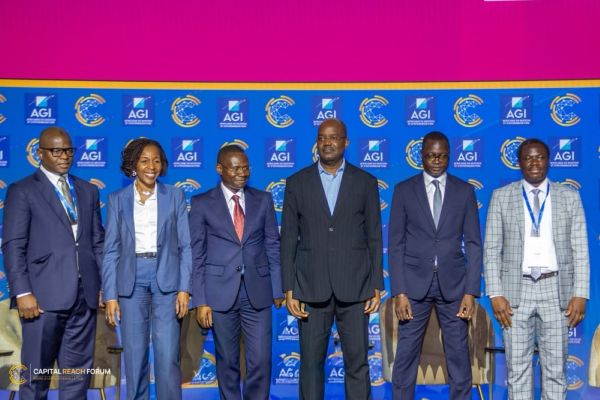
BSIC Bénin mobilise le marché financier régional pour soutenir l'accès au logement. La banque a levé 15 milliards FCFA à travers une opération de titrisation de créances, dont les résultats ont été présentés le 26 octobre 2026 au Sofitel Cotonou, dans le sillage du Capital Reach Forum. Les ressources doivent servir à financer des prêts aux ménages souhaitant devenir propriétaires ainsi que des projets portés par des promoteurs immobiliers.
La titrisation permet à une banque de transformer une partie des crédits qu'elle a déjà accordés en titres financiers vendus à des investisseurs. En cédant ces créances à un véhicule dédié, l'établissement récupère des ressources qu'il peut réutiliser pour consentir de nouveaux financements. Le mécanisme permet ainsi de relier l'épargne disponible sur le marché aux besoins de crédit de l'économie.
Dénommée " FCTC ZAKA BSIC Bénin 2026-2033 ", l'opération a été proposée aux investisseurs du 19 au 30 juillet 2026. Elle comprend quatre tranches obligataires présentant des niveaux de rémunération et de risque différents.
Les deux premières tranches, ouvertes au public, représentent un montant cumulé de 13 milliards FCFA. La tranche senior, d'un montant de 10 milliards FCFA, offre un taux d'intérêt annuel de 7 %. La tranche mezzanine, qui porte sur 3 milliards FCFA, est rémunérée à 9 %.
Les deux autres tranches, dites juniors, ont été souscrites par BSIC Bénin pour un milliard FCFA chacune. La première porte un taux d'intérêt de 9 % sur sept ans. La seconde est une obligation à coupon zéro d'une maturité de neuf ans : elle ne verse pas d'intérêts périodiques, mais son rendement est intégré à la différence entre son prix de souscription et sa valeur de remboursement.
Plusieurs mécanismes de protection des investisseurs
La répartition de l'émission en différentes tranches permet d'organiser les risques entre les souscripteurs. Les tranches juniors absorbent en priorité d'éventuelles pertes sur les créances, offrant ainsi une protection supplémentaire aux investisseurs des tranches senior et mezzanine.
L'agence de notation GCR a attribué la note AAA à la tranche senior et AA- à la tranche mezzanine. Ces évaluations traduisent la qualité de crédit accordée aux deux catégories de titres, sur la base de la structure de l'opération et des mécanismes de sécurisation mis en place.
Le montage comprend également un compte de réserve équivalant à 5 % du capital restant dû des obligations ainsi qu'une ligne de liquidité d'un milliard FCFA. Ces dispositifs doivent contribuer à couvrir d'éventuels décalages entre les remboursements des crédits titrisés et les paiements dus aux investisseurs.
Le remboursement du capital interviendra tous les six mois, après une période de différé de quatre ans. Cette organisation doit laisser le temps aux financements immobiliers sous-jacents de générer les flux nécessaires au service des obligations.
Une émission entièrement destinée au logement
Au-delà de son montage financier, l'opération se distingue par sa vocation sociale. BSIC Bénin s'est engagée à consacrer l'intégralité des ressources nettes mobilisées au financement ou au refinancement de logements abordables.
Les fonds pourront être utilisés pour accorder directement des prêts aux ménages souhaitant acquérir un logement ou pour financer des promoteurs immobiliers. Les biens concernés ne devront pas afficher un coût supérieur à 150 millions FCFA.
Le cadre social de l'émission prévoit qu'au moins 50 % des financements bénéficient à des primo-accédants, c'est-à-dire à des personnes achetant leur premier logement. Une part minimale de 10 % devra également être orientée vers les zones rurales ou insuffisamment desservies.
L'opération a obtenu la notation SQS2 de Moody's, correspondant à une très bonne qualité sociale. Son cadre a été élaboré avec l'accompagnement technique du Global Green Growth Institute. Cette évaluation porte notamment sur la destination des ressources, les catégories de bénéficiaires et les mécanismes prévus pour suivre l'impact des financements.
Près de 30 milliards FCFA mobilisés par le programme ZAKA
L'émission de BSIC Bénin constitue le troisième compartiment du programme ZAKA, initié par l'AFINHAB, anciennement CRRH-UEMOA, en partenariat avec BOAD Titrisation.
Ce programme vise à fournir aux banques de l'Union économique et monétaire ouest-africaine des ressources complémentaires pour financer l'habitat. Il s'appuie sur le marché financier régional afin de permettre aux établissements bancaires de renouveler plus rapidement leurs capacités de prêt.
Avant BSIC Bénin, une première opération de 10 milliards FCFA avait été réalisée avec NSIA Banque Côte d'Ivoire en 2025. Elle avait été suivie, en 2026, d'une émission de 4,5 milliards FCFA avec Ecobank. Avec le compartiment de BSIC Bénin, le programme ZAKA porte ainsi le montant total mobilisé à 29,5 milliards FCFA, soit près de 30 milliards FCFA.
L'opération béninoise est également la première émission d'obligations sociales réalisée dans le cadre du programme, selon ses responsables. Cette qualification traduit l'engagement d'utiliser les ressources pour répondre à un besoin social identifié, en l'occurrence l'accès au logement.
Pour Yedau Ogoundele, directrice générale d'AFINHAB, l'initiative répond à la nécessité de mobiliser des ressources supplémentaires face à l'augmentation des besoins immobiliers dans la région.
Au Bénin, les autorités ont évoqué un objectif de construction de 500 000 logements au cours des vingt prochaines années. À elle seule, l'enveloppe levée par BSIC Bénin ne suffira pas à couvrir ces besoins. Elle illustre néanmoins la manière dont le marché financier régional peut compléter le crédit bancaire classique et orienter l'épargne vers le financement de l'habitat.
L'enjeu sera désormais de convertir les 15 milliards FCFA mobilisés en prêts effectivement accordés aux ménages et aux promoteurs, tout en respectant les critères sociaux annoncés. Le succès de l'opération se mesurera ainsi à la fois au remboursement des investisseurs et au nombre de projets immobiliers qu'elle permettra de financer.
Fanuelle Yao, Envoyée spéciale à Cotonou
Publié le 27/10/26 10:52
La Rédaction