




 SN
 CEMAC


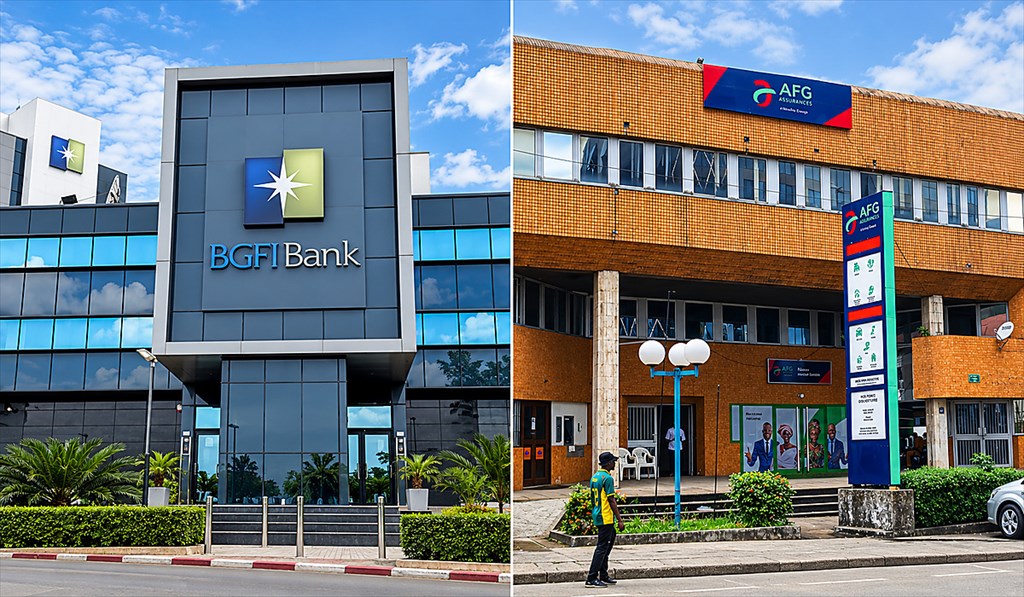
BGFIBank Cameroun a accordé davantage de nouveaux crédits que tout autre établissement bancaire du pays au deuxième trimestre 2026. Selon le rapport de la Banque des États de l'Afrique centrale (BEAC) sur l'évolution des taux débiteurs pratiqués par les établissements de crédit dans la zone CEMAC, la banque détient 15,9 % du marché des nouveaux crédits, contre 8,6 % un an plus tôt.
Sa part de marché a ainsi progressé de 7,3 points en douze mois, soit la plus forte hausse parmi les principaux établissements bancaires du pays.
Ces données, établies à partir des déclarations des établissements de crédit relatives aux taux effectifs globaux (TEG), permettent notamment de mesurer la répartition des nouveaux financements accordés par les banques camerounaises au cours du trimestre.
Derrière BGFIBank Cameroun, AFG Bank Cameroun occupe la deuxième place avec 15,4 % des nouveaux crédits, contre 10,4 % au deuxième trimestre 2025, soit un gain de 5 points. Dans son rapport, la BEAC désigne encore cet établissement sous son ancienne dénomination, Banque Atlantique du Cameroun.
La banque a pourtant changé de nom en mars 2025 pour devenir AFG Bank Cameroun. À elles deux, BGFIBank et AFG Bank concentrent ainsi plus de 31 % des nouveaux crédits accordés dans le pays au cours du trimestre.
Derrière ce duo de tête, trois autres établissements franchissent le seuil de 10 % : Commercial Bank of Cameroon (11,0 %), SCB Cameroun (10,7 %) et CCA-Bank (10,0 %). Cette dernière enregistre une progression de 2,8 points sur un an. La répartition des parts de marché reste néanmoins relativement dispersée. La BEAC souligne d'ailleurs qu'aucune banque n'a exercé d'influence significative sur les prix ni sur les conditions générales du crédit.
La progression de BGFIBank, d'AFG Bank et de CCA-Bank contraste avec le recul enregistré par plusieurs concurrents. Commercial Bank of Cameroon perd 4 points de part de marché, à 11,0 %, tandis que SCB Cameroun cède 4,1 points, à 10,7 %.
Société Générale Cameroun, devenue General Bank of Cameroon, recule également de 3,1 points, à 9,2 %. Afriland First Bank abandonne 2,5 points, à 8,4 %, alors que Citibank voit sa part passer de 2,7 % à 0,7 %. À l'inverse, Ecobank améliore sa position, avec une part de marché portée à 5,7 %, contre 4,8 % un an auparavant.
Ces évolutions traduisent une recomposition des parts de marché au profit notamment de BGFIBank, d'AFG Bank et de CCA-Bank, tandis que plusieurs établissements historiques enregistrent un recul. Elles ne signifient toutefois pas que les banques les mieux positionnées dans les nouveaux crédits disposent nécessairement des portefeuilles de prêts les plus importants.
En effet, les pourcentages publiés par la BEAC mesurent la part de chaque établissement dans les crédits accordés au cours du trimestre, et non son poids dans l'encours total des prêts bancaires. Ils renseignent donc sur la dynamique récente de la distribution du crédit, plutôt que sur la taille globale des portefeuilles.
Un marché du crédit en léger repli
Cette recomposition intervient dans un contexte de contraction du marché des nouveaux crédits au Cameroun en glissement annuel. Au deuxième trimestre 2026, les établissements de crédit ont accordé 203 632 nouveaux prêts, contre 212 877 à la même période en 2025, soit une baisse de 4,3 %. La BEAC attribue cette évolution à un léger recul des nouvelles demandes de financement des agents économiques.
En valeur, les nouveaux crédits s'établissent à 1 824,2 milliards de FCFA, contre 1 887 milliards un an plus tôt, ce qui représente une diminution de 3,3 %. La tendance est toutefois différente en comparaison trimestrielle : après 1 337,3 milliards de FCFA au premier trimestre 2026, les nouveaux financements ont progressé de 36,4 % au deuxième trimestre.
Les banques commerciales demeurent les principaux acteurs de cette activité, avec 99,3 % du volume des nouveaux crédits accordés, contre 0,7 % pour les établissements financiers spécialisés.
Claude Paul Tjeg
Publié le 24/10/26 14:26
La Rédaction