


 SN
 CEMAC


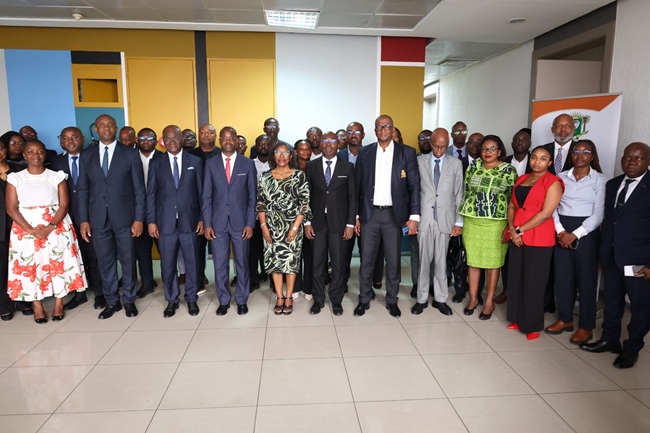
L'Agence de promotion de l'inclusion financière (APIF) a officiellement lancé le Projet d'accompagnement du secteur des fintechs en Côte d'Ivoire le 6 octobre 2026 à Abidjan-Plateau. Portée par le ministère de l'Économie, des Finances et du Budget avec l'appui financier de la Banque africaine de développement (BAD) à travers le Programme d'appui à l'amélioration du climat des affaires de Côte d'Ivoire (PACA-CI), cette initiative s'adresse aux entreprises technologiques du secteur financier.
Son objectif est de dynamiser l'innovation, renforcer les compétences des acteurs et étendre l'accès aux services financiers à l'ensemble des populations.
Environnement favorable
La Côte d'Ivoire bénéficie d'un contexte socio-économique particulièrement propice au développement de la finance numérique. La population est très jeune, avec environ 75% à 75,6% d'habitants âgés de moins de 35 ans, ce qui représente entre 24,5 et 24,7 millions de personnes. Cette dynamique démographique et économique attire des investissements massifs. En 2024, plus de 250 milliards FCFA, soit environ 446 millions USD, ont été injectés dans l'écosystème numérique national.
Le pays compte également 40,9 millions d'abonnements à l'Internet mobile et dispose de nombreux incubateurs et espaces de travail partagés.
Mobile money
Par essence, une fintech est une entreprise innovante qui utilise les technologies numériques pour proposer des services financiers simples, rapides et accessibles. En Côte d'Ivoire, le mobile money s'impose comme le principal moteur de ces technologies. Avec 26,8 millions de comptes enregistrés au premier trimestre 2026, l'argent mobile a permis de toucher les populations habituellement exclues du système bancaire classique. Le nombre de points de service pour 1 000 km² y est passé de 574 en 2019 à 1 325 en 2024.
Le taux d'utilisation de ces services a grimpé de 61% à 84,2% sur la même période. L'inclusion financière globale s'est ainsi fortement améliorée, atteignant 58% en 2024 contre 41% en 2017.
Obstacles persistants
Malgré ces avancées significatives, les fintechs restent de jeunes entreprises confrontées à de multiples contraintes de développement. Elles rencontrent de sérieuses difficultés pour accéder aux financements nécessaires à leur expansion. Le renforcement des compétences techniques des équipes constitue un autre défi important.
De plus, la grande majorité des solutions proposées restent principalement concentrées sur les corridors de paiements comme les transferts d'argent et les règlements quotidiens, ce qui limite la diversification des services.
Conformité exigeante
Ces difficultés courantes sont alourdies par le cadre réglementaire imposé par la BCEAO. Les exigences de capital minimum, fixées entre 10 et 100 millions FCFA, constituent une barrière financière importante pour les jeunes pousses.
À cela s'ajoutent des coûts élevés de mise en conformité et d'interopérabilité. Qui plus est, l'absence d'un agrément unique valable pour l'ensemble de la zone UEMOA oblige les entreprises à multiplier les demandes d'autorisation dans chaque pays, ce qui freine l'expansion régionale et risque d'asphyxier les acteurs les plus innovants.
Accompagnement ciblé
C'est précisément pour accompagner les entreprises face à ce contexte rigoureux que le projet est lancé. Il s'emploie à mettre en place un écosystème robuste, résilient et structuré. L'initiative promet d'accompagner les jeunes pousses dans leur mise en conformité, de les aider à diversifier leurs offres au-delà du paiement et de faciliter leur croissance.
Financé à hauteur de 684 millions FCFA, soit près de 900 000 unités de compte, ce programme entend transformer la finance numérique en un véritable outil de prospérité durable pour tous.
Anselme Akéko
Publié le 09/10/26 08:52
La Rédaction