


 SN
 CEMAC
STB Dividendes
 TN0009050014 - PX1
 Voir tous les sujets |


ton cher fonfon si Ahmed en mode de jouissance extrême hhh
مسكييينة بورصتنا ومسكييينة تونسنا ويعييييش طونطون فونفون والخبير دايفز وكارتيزيان هههه
STB Ratio des Capitaux Propres Nets Consolidés +10,2dt est en dessous du nominal hhh
STB disposant des 125,8 Milliards des bénéfices reportés à l'exercice 2026 qui sont l'équivalent de 0,8dt sans compter les bénéfices de 2026
miskina STB avec ce couple Karim et karouma après 69 ans d'activités est en dessous de son Nominal
miskina STB devenue moins Capitalisée ou moins Valorisée en Bourse que sah ou Sotuver hhh
miskina l'État Tunisienne des gamins qui dégrade Chaque séance son patrimoine Boursier...
hhh winouu fonfon bravo bha avec 1638 milliards des capitaux propres nets consolidés devenue a 550 milliards moins Valorisée que tôt hhh
tonton fonfon tu as bien jouie hhh
BH son Ratio des Capitaux Propres Nets Consolidés par action a +34,4dt est Carbonisée a moins de 12dt hhh Tonton FonFon et tata Sonia oumiurkom fesfes
Aussi bien STB que BH dans un mois ou qques séances STB kolna s'est corrigé vers +7,180dt pour se retourner en dessous de son Nominal et notre BH de +16dt et avant la révolution été mm +50dt devenue a moins de 12dt
mais sobhane allah STA de 18dt vers 36dt vers 112dt et avec zero dividendes reste ou se maintient artificiellement a +112dt ...
mais sobhane allah sicar de Nominal 1dt monte à 4dt puis a 8dt a 20dt a +42 fois et artificiellement ne chute pas et jamais des gres atp hhh
mais sobhane allah sotuver de 3dt grimpe a 7dt a 13dt a 24dt mais ne chute pas hhh hâta ses dividendes de 0,250dt machkouk fihom ...
wallah dommage
un IB ou son Gestionnaire ou son client vend titre d'une banque ou ste raaabhaa bénéficiaire des années sucessives en dessous de son Nominal indépendamment des dayvs ou fonfon ou Cartesien hhhhhh
 |
Répondre
|

cher fonfon mchet m3ak on temporise un peu d'ici le T3 :=)
Mais n'empêche les capitaux propres donne 20 dinars hahahahah
|
Répondre
|

Si Ahmed
j'ai pas oublié le pari mais a quelques jours du T3 je prefere attendre encore un peu pour voir le niveau de la performance d'exploitation , et promis jure apres T3 je te donne le RN à 10% pres comme chaque année pour la STB et la mamann et la 3eme aussi, je vais rajouter la quatrieme banque publique , je n'ai plus que ca dans mon PF en ce long hiver.
PS bien note la direction du cout du risque pour les 3 au S1 c'est premonitoire pour ne pas dire fauste
|
Répondre
|

Faut contextualiser chatGBT et bien l’orienter biensur quand on maîtrise bien le sujet !
Bref sid Ahmed hek fhemtniii !
@esprit sayebbb 3likkk barcha IA etdakhlek ba3dhek ! 🫣
|
Répondre
|
Le coût du risque (CdR) constitue, sous l'égide de la norme IFRS 9, la mesure de la variation nette des réserves de crédit d'un semestre à l'autre. Bien que la baisse de 15,4 % du CdR de la STB au S1 2026 doive théoriquement optimiser le résultat net par le jeu des reprises de provisions, cet effet levier présuppose une stricte sincérité des estimations. Or, le bien-fondé de ce calcul est contredit par les réserves émises par les commissaires aux comptes, qui pointent une sous-évaluation manifeste des risques réels.
|
Répondre
|
Oublie la performance et la structure du PNB ! elle fera au plus 30 MDT en net mais regarde plutot le cout du risque et tu comprendras ou je veux en revenir !
perso a ce prix c'est du gateau j'ai pris aujourd'hui 2500 kaaba sous les 5 dinars sa valeur nominale (comme le dist stoura) ! j'ai deja allégé 2/3 de ma position (acquise depuis 2 ou 3 ans ) et ces achats récents je ne les vendrai pas sous 100% de performance et je suis très serieux comme ce fut le cas ya 3 ans avec STB-BNA ASS et la mamamn BNA ! sous les 100% je vends pas
|
Répondre
|
@Ahmed laribi : Après des années d'abstention, la STB a opéré son grand retour aux dividendes en avril 2026 au titre de l'exercice 2025 (0,200 TND par action). La dynamique politique et managériale pousse vers le maintien de cette rémunération des actionnaires (notamment l'État actionnaire).Cependant, ca dépendra de l'accord réglementaire de la Banque Centrale de Tunisie. Bien que la distribution soit envisageable en épuisant ses réserves, l'analyse des résultats du S1 2026 montre une forte dégradation des marges opérationnelles et une chute de la rentabilité de 59,4 %, ce qui invite le CA à la prudence.
Sauf retournement imprévu, la STB est en mesure d'inverser la tendance baissière au cours du S2 afin de stabiliser ses performances opérationnelles d'ici la clôture de l'exercice au 31 décembre 2026.
|
Répondre
|
حسستني يا عريبي وكأنني ابول في البحر هههه
اني نحكي على بانكة عمرها 70 سنة تربح ورابحة وأصبحت توزع في الديفيدند ولها أموال ذاتية صافية اكثر من التيجاري ووو واحمد العربي يحاول تبرير بيعها باقل من النومينال هههههه
|
Répondre
|
J espére
|
Répondre
|
ATB sans dividendes
2025 déficitaire
juin 2026 déficitaire 37 Milliards avec 100 milles réserves ..
mais tjrs a 3 Fois son Nominal et personne ne vend ni atp ni aux pics bas
STB c'est batikha c'est zguarou c'est rezikkk bilique mais elle aura ses jours ...
|
Répondre
|
un capital dormant dans un titre a ratio de capitaux propres nets de +10,2dt et en attente+125 Milliards des bénéfices reportés etetet mieux que risque de perdre tous sur Sotuver ou STA ou Tuinvest a cours gonflés et artificiels...
un capital dormant sur STB a 5,06dt mieux qu'un capital trooop risqué dans des titres privés Biat a 159dt ou Amen a 88dt iu Attijari a 78dt
savez-vous que les capitaux propres nets consolidés de la STB sont plus que 1,5 fois que Les capitaux propres nets de Attijari
moi je croix aux chiffres réels et non aux blasblas des influenceurs
sotuver a Cap propres nets 187 milliards vaux pluuus que STB a capitaux propres nets consolidés de+1596 milliards ...
si notre bourse et nos IB sont contre les banques publiques Étatique je le suit jamais et je garde mon capital dormir hhh
|
Répondre
|
@esprit, ça serait bien de pousser ton raisonnement jusqu’au bout et de compléter avec les informations pertinentes (oubliées, zaama !!!).
Voilà exactement la réserve soulevée par les CAC ! Sûrement, tu as oublié les 114 MDT au passif ! (Qui ne valent rien non plus, mais malheureusement, toujours avec cette prudence excessive, on provisionne l’actif et on laisse le passif figé pendant 15 ans !)
« Les soldes figés, toutes natures d’opérations confondues, totalisent 94 176 KDT en actifs et 114 125 KDT en passifs. Considérant que les soldes actifs trouvent, dans leur majorité, leur contrepartie au niveau des soldes passifs, la Banque a constitué, au 30 juin 2026, une provision de 27 484 KDT afin de couvrir le risque net identifié, et ce dans l’attente d’une mission d’apurement de ces comptes. »
Je réitère ma question : combien estimez-vous l’atterrissage de 2026 ? moi je persiste il sera meiulleur qu'en2025 ;) famma de bonnes nouvelles en S2
C’est à partir de là que nous pourrons nous prononcer sur la distribution des dividendes ou non.
|
Répondre
|
@STOURA: Je l'espère bien mais d'ici là!!!!!
Les marchés financiers fonctionnent à la minute près, transformant l'investissement en une véritable course contre le temps pour créer des plus-values. L’analyse technique, avec ses théories complexes et ses équations mathématiques, est née de cette nécessité : anticiper et calculer le moindre mouvement du marché en temps réel.
Pour conclure, Votre capital est dormant (pour ne pas dire en usure) c'est comme les fonds propres de la STB.
Bonne chance pour vous et pour la STB
|
Répondre
|
ALORS POURQUOI CE RESULTAT ON DIRAIS TGH PENDANT 10 ANS ELLE A JAMAIS RETROUVER LES 1 DT
|
Répondre
|
ALORS POURQUOI CE RESULTAT ON DIRAIS TGH PENDANT 10 ANS ELLE A JAMAIS RETROUVER LES 1 DT
|
Répondre
|
j'ai les grandes convictions personnelles et bases sur les fondamentaux de STB capitaux propres réserves bénéfice reportés dividendes projetés etetet que STB doit obligatoirement dépasser son Ratio des Capitaux Propres Nets Consolidés soit +10,2dt Point Barre
|
Répondre
|
Stoura: je vous ai déjà expliqué le pourquoi de ce report:
"""""Entre les bénéfices reportés (le poste « Report à nouveau ») et les réserves émises par les Commissaires aux Comptes (CC) dans les états financiers 2025 de la STB, il y a une relation comptable et financière très étroite. La principale réserve des CC porte sur 94,176 millions de dinars de comptes anciens en suspens et figés (non apurés) à l'actif. Toute charge supplémentaire vient directement imputer le résultat net, qui vient lui-même alimenter les bénéfices reportés au bilan. Les CC signifient donc en filigrane que le montant des capitaux propres (incluant le report à nouveau) intègre une part de surévaluation tant que ces suspens ne sont pas résolus. Pour l'exercice 2025, la STB a pu distribuer un dividende global de 31 millions de dinars, mais uniquement après autorisation explicite de la BCT, qui a validé la trajectoire de recapitalisation de la banque malgré les points de vigilance soulevés par les auditeurs. Le reliquat des bénéfices non distribués reste bloqué en "bénéfices reportés" pour servir de coussin de sécurité financière face aux risques pointés par les CC.""""
|
Répondre
|
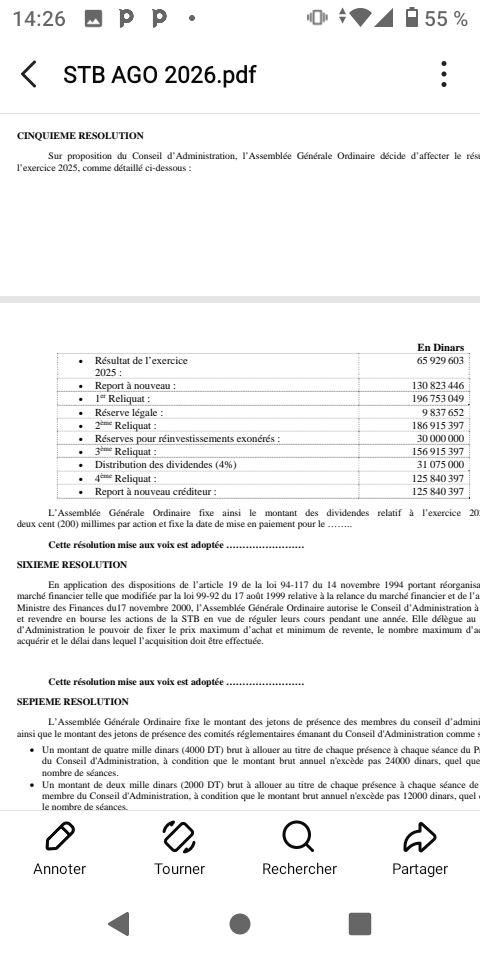
la Résolution 5 dont extrait joint a décidé pour STB de distribuer 31 Milliards dividendes tout en laissons le Montant de +125,8 Milliards (càd +0,8dt) reportés aux sommes distribuables de l'exercice 2026 ...
c'est claire mais dommage ds ce forum que les nabara qui ont fait chuter STB de +7,1dt en juin a 4,87dt soit près de -50% ???
|
Répondre
|
Esprit 2026
Tu rehausse le niveau du forum.
Merci l'ami. J adhère à ta vision
|
Répondre
|
@ Candide: Quand l'abondance cache l'inertie, l’exemple de la STB illustre parfaitement ce paradoxe. L'institution affiche des capitaux propres particulièrement conséquents, garantissant des ratios de solvabilité confortables et une assise bilancielle indéniable face aux exigences réglementaires.
Pourtant, cette apparente robustesse souffre d'un mal feutré, une sous-optimisation chronique dans la création de richesse. Disposer de fonds propres volumineux sans parvenir à générer une dynamique de croissance proportionnelle est un signal d'alarme. Cela prouve qu'une masse importante de capital reste dormante ou s'avère incapable de se transformer en moteur de performance. Loin d’être un indicateur de puissance, une telle situation révèle en réalité une fragilité de la compétitivité de l'entreprise sur son marché.
En finance d'entreprise, le capital a un coût (le coût moyen pondéré du capital, ou WACC). Si une entité ne parvient pas à dégager un rendement supérieur à ce coût, elle détruit de la valeur économique, peu importe la taille de son bilan. Une entreprise compétitive n'est pas celle qui stocke ses ressources, mais celle qui les déploie de manière agile pour conquérir de nouvelles parts de marché et maximiser ses marges opérationnelles.
C'est pourquoi, en dernière analyse, seuls les bénéfices comptent. Le résultat net/action reste le juge de bonne santé du titre.
Ce phénomène d'inertie financière rappelle la trajectoire économique des nations. L'histoire distingue nettement les pays "rentiers", qui se contentent de consommer ou de stocker leurs richesses statiques, et des pays "productifs", qui mobilisent leurs capitaux pour bâtir un écosystème créateur de valeur ajoutée. À l'échelle d'une entreprise comme d'un État, l'accumulation ne vaut rien sans l'innovation et la productivité.
|
Répondre
|