




 SN
 CEMAC


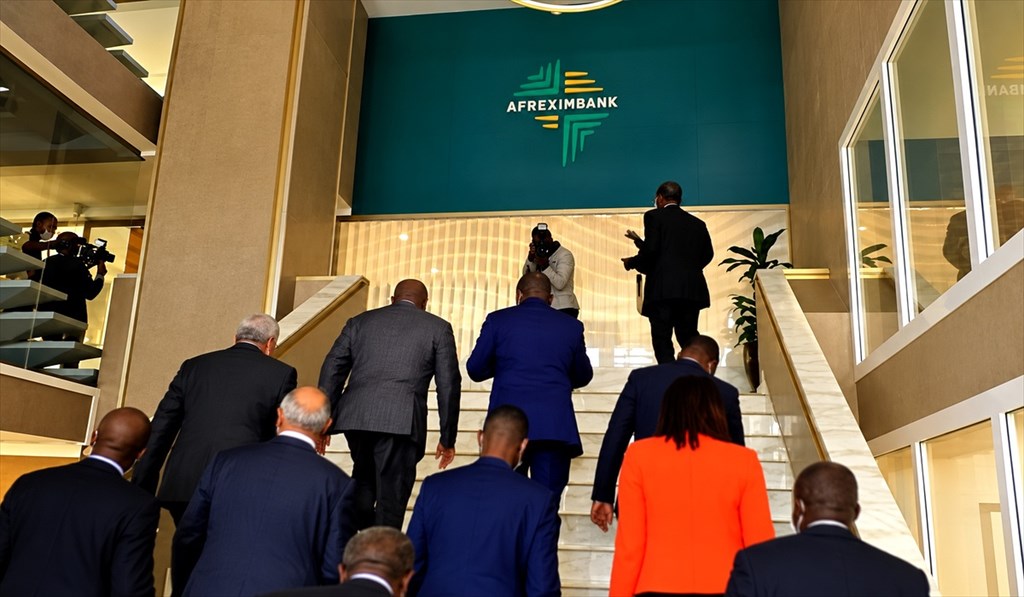
Les décaissements de prêts de la Banque africaine d'import-export (Afreximbank) en Afrique centrale ont bondi de 120 % en 2025, pour atteindre 1,5 milliard de dollars, selon le rapport annuel 2025 de l'institution panafricaine de financement du commerce. Ce volume représente 174 % de l'objectif annuel assigné à sa succursale régionale, basée à Yaoundé. Celle-ci couvre sept pays, le Cameroun, la République du Congo, le Gabon, la Guinée équatoriale, le Tchad, la République centrafricaine et la République démocratique du Congo (RDC).
Cette progression des décaissements s'accompagne d'une expansion significative du bilan de la succursale. Ses actifs ont plus que doublé en un an, passant de 1,1 milliard de dollars à fin 2024 à 2,6 milliards de dollars à fin 2025, soit une hausse de 132 %. Le rapport ne précise toutefois pas la répartition des prêts entre les sept pays couverts par la succursale.
L'accélération des décaissements s'est également répercutée sur les revenus de l'établissement régional. Ceux-ci ont atteint 177 millions de dollars en 2025, contre environ 104 millions un an plus tôt, soit une augmentation de près de 70 %. Cette performance dépasse de 52,6 % l'objectif annuel de 116 millions de dollars fixé par la banque.
Les produits d'intérêts constituent la principale source de revenus de la succursale, avec 72 % du total enregistré en 2025. Afreximbank attribue également ses performances à plusieurs opérations souveraines de grande envergure, ainsi qu'à un prêt à terme accordé à une institution supranationale régionale.
Au-delà des prêts, la banque a enregistré une forte progression de ses opérations de financement et de sécurisation du commerce. Les lettres de crédit et les garanties émises par la succursale ont atteint 518 millions de dollars en 2025, en hausse de 784 % sur un an. Ce montant correspond à 70 % de l'objectif annuel fixé pour ces instruments.
Ces opérations répondent à des besoins distincts de ceux couverts par les prêts classiques. Les lettres de crédit facilitent les règlements entre acheteurs et vendeurs, notamment dans le commerce international, tandis que les garanties contribuent à réduire les risques supportés par les banques et les partenaires commerciaux.
Claude Paul Tjeg
Publié le 23/10/26 14:23
La Rédaction