


 SN
 CEMAC


Ouvert ce 3 novembre 2026 pour deux jours, l'Africa Financial Summit (AFIS) réunit plus de 1 500 décideurs. Quatre allocutions d'ouverture posent le même diagnostic : les banques du continent n'ont jamais été aussi rentables, mais elles prêtent trop peu à l'économie réelle.
Imaginez un barrage plein à ras bord et, à quelques kilomètres, des champs qui craquellent. Entre les deux, pas la moindre canalisation. Cette scène, la finance africaine la joue en grandeur nature. D'un côté, environ 4 000 milliards de dollars d'épargne longue, détenue par les fonds de pension, les assureurs et les fonds souverains. De l'autre, un besoin de financement du développement qui dépasse 400 milliards de dollars chaque année. Le problème n'est donc pas l'eau, mais la tuyauterie.
C'est ce que sont venus répéter, ce jour à Luanda, les orateurs de la 6e édition de l'AFIS, organisée par Jeune Afrique Media Group en partenariat avec la Société financière internationale (IFC), filiale de la Banque mondiale dédiée au secteur privé. Pour la première fois, le sommet se tient en Afrique australe et dans un pays lusophone. Il rassemble 18 gouverneurs de banques centrales et 8 ministres des Finances, sous un titre en forme de mot d'ordre : ‘'Making Capital Count'', que l'on pourrait traduire par ‘'faire que chaque dollar compte''.
Un hôte qui a des chiffres à montrer
Le choix de l'Angola n'a rien d'anodin. Longtemps prisonnier du pétrole, le pays affiche un redressement que ses autorités détaillent avec fierté. La dette publique est revenue de 115,9% du PIB en 2020 à 51,2% en 2026. L'inflation, qui culminait à 31,09% en juillet 2024, est redescendue à 8,43% en septembre. La croissance est attendue à 6,15% cette année selon la banque centrale, avec un pic de 8,74% au 2e trimestre. L'économie hors hydrocarbures pèse désormais entre 81% et 85% du PIB selon les sources officielles, l'agriculture et l'élevage en tête.
Le secteur financier suit le mouvement. Les actifs bancaires atteignent 28,2 milliards de dollars (+11,5%), les profits un record de 1,08 milliard de dollars (+23%), les primes d'assurance progressent de 21%. La Bourse de Luanda, la BODIVA, a vu sa capitalisation bondir de 202% pour frôler 4,3 milliards de dollars, portée par deux introductions en Bourse : BFA en septembre 2025 (environ 240 millions de dollars) et Unitel en juillet dernier (321 millions de dollars, un record national). Amir Ben Yahmed, fondateur du sommet, ajoute un indice de confiance : le portefeuille de l'IFC dans le pays est passé de moins de 150 millions de dollars à plus d'un milliard de dollars en 2 ans. Il confie aussi y avoir effectué son premier voyage professionnel à 23 ans, dans un pays alors en guerre civile.
Le paradoxe d'une finance riche et frileuse
Ce succès angolais éclaire un malaise continental. Les revenus des banques africaines sont passés d'environ 83 milliards de dollars en 2020 à plus de 100 milliards de dollars. Leur rentabilité des fonds propres, c'est à dire le bénéfice rapporté à l'argent investi par les actionnaires, atteint 19%, près du double de la moyenne mondiale. Pourtant, les prêts ne représentent qu'environ 30% de leurs actifs ; le reste dormant en titres publics ou en liquidités.
Autre handicap, la taille. Les 30 premières banques du continent cumulent 1 200 milliards de dollars d'actifs, moins du tiers de leurs homologues latino-américaines. Amir Ben Yahmed résume l'enjeu : ‘'il ne s'agit plus de rendre la finance africaine plus solide, mais de la rendre plus utile''. Il cite en contre-exemple le Brésil, où Nubank, banque en ligne née il y a 15 ans, est devenue la 2e institution financière du pays.
Bâtir l'architecture, et non une institution de plus
Le président de la Banque africaine de développement (BAD), Sidi Ould Tah, a ouvert son intervention par une jeune entrepreneuse qui a tout fait correctement, sauf trouver un crédit à un prix supportable. Son diagnostic tient en une formule : ‘'l'Afrique souffre moins d'un déficit de financement que d'un déficit d'architecture''. L'entrepreneur et l'investisseur vivent dans la même ville sans jamais se rencontrer, séparés par une banque qui exige des garanties, des marchés trop étroits et des outils de partage du risque qui n'atteignent pas les bons dossiers.
Sa réponse a pour sigle NAFAD, la Nouvelle architecture financière africaine pour le développement. Il ne s'agit ni d'une nouvelle institution ni d'une déclaration de plus, mais d'un pont entre épargne locale et projets. Son moteur est l'effet de levier : en acceptant les premières pertes ou en garantissant les prêts, un dollar de capital public peut en entraîner jusqu'à dix d'investissement privé. La BAD a déjà engagé 125 millions de dollars supplémentaires dans l'ATIDI, assureur panafricain contre les risques politiques et commerciaux, portant sa participation de 3% à 14%. L'ambition est d'en faire le noyau d'une plateforme panafricaine de garanties.
Le patron de l'institution financière panafricaine a lancé un défi à la salle, à savoir ne pas repartir de Luanda avec un simple soutien de principe, mais ‘'avec quelque chose qui peut bouger'', projet prêt à être structuré, garantie ou réforme réglementaire. Son critère de réussite : que ‘'la question ne soit plus seulement comment la finance africaine croît, mais ce qu'elle fait croître''.
Multiplier chaque dollar investi
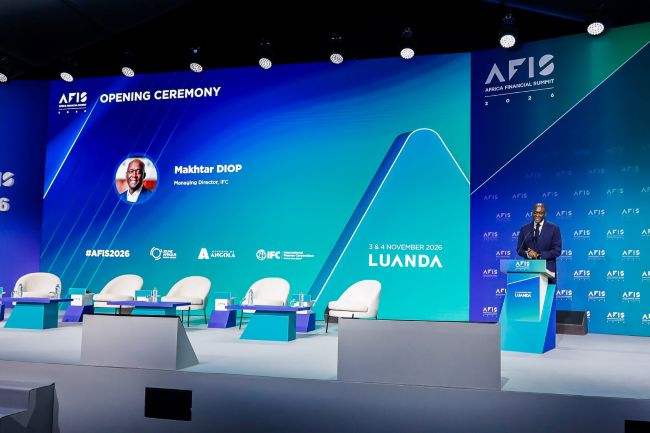
Makhtar Diop, directeur général de l'IFC, a donné la vision du praticien. Dans un contexte où les budgets publics sont étranglés, y compris dans les économies avancées sous la pression d'une jeunesse revendicative, il liste les besoins des entreprises africaines. Elles réclament de la dette longue, car elles financent des investissements durables avec des ressources courtes. Elles manquent de fonds propres et de financement en monnaie locale : beaucoup s'endettent en dollars alors qu'elles encaissent en monnaie nationale, un piège dès que le change fluctue. Elles veulent aussi des marchés obligataires plus profonds et une politique économique prévisible.
Makhtar Diop a aussi levé un préjugé : l'idée que les Africains rechigneraient à investir chez eux. Selon lui, chaque fois qu'un produit de qualité est proposé, il est sursouscrit. L'épargne existe, ce sont les instruments qui manquent.
Pour y répondre, l'IFC revoit sa stratégie à l'horizon 2030. Son ratio de mobilisation, c'est à dire la somme que l'institution entraîne de la part d'autres financeurs pour un dollar investi, est passé d'environ 0,90 à 3,4 en 5 ans, pour plus de 100 milliards de dollars d'engagements annuels. Sur l'Afrique, qui pèse 25% de son activité, il est monté de 0,6 à 1,5, avec un objectif de 5. L'IFC veut aussi prêter davantage en monnaie locale (35% aujourd'hui), financer les petites entreprises sur la base de leurs flux de trésorerie plutôt que de leurs garanties (‘'la donnée est le nouvel or'') grâce aux fintech, et installer des équipes dans les grandes places financières, de Londres à Tokyo, pour convaincre les investisseurs institutionnels. Il propose enfin, dans chaque pays, un ‘'conseil du secteur privé'' chargé de signaler l'écart entre les lois votées et leur application réelle. Il a annoncé la signature de deux projets agricoles avec de grands groupes angolais.
A Luanda, l'État, garant de la confiance
Le ministre d'État à la Coordination économique, José de Lima Massano, a ouvert officiellement le sommet en portugais. Il a rappelé que près de 85% des emplois africains relèvent du secteur informel, ce qui limite à la fois les recettes fiscales et l'accès au crédit. L'intelligence artificielle et la numérisation peuvent, selon lui, fournir de nouveaux outils d'évaluation du risque pour les clients sans garanties formelles.
Il a aussi plaidé pour l'intégration régionale, en citant le PAPSS, système panafricain de paiement qui réduit le coût des transferts entre pays, et l'interconnexion des marchés de capitaux. Il a toutefois posé une limite : aucune architecture ne remplace des institutions solides, la sécurité juridique et la stabilité macroéconomique, qui restent la responsabilité des États.
Un baromètre qui rappelle l'écart avec le terrain
Le baromètre Deloitte AFIS, dont les premiers résultats sont présentés ce matin, met en lumière la distance entre ambitions et réalités. La confiance des institutions interrogées reste élevée, à 8 sur 10. Mais 69% des répondants jugent trop lente la mise en œuvre de la Zone de libre-échange continentale africaine (ZLECAf), et seuls 11% sont déjà raccordés au PAPSS.
Les gouverneurs de banques centrales poursuivront le sujet mercredi, autour des conditions monétaires, de la régulation et des systèmes de paiement. L'épreuve de vérité viendra ensuite : savoir si les engagements pris à Luanda se traduisent en dossiers qui avancent.
Envoyé spécial à Luanda, Angola
Publié le 03/11/26 16:12
Dr Ange Ponou