




 SN
 CEMAC


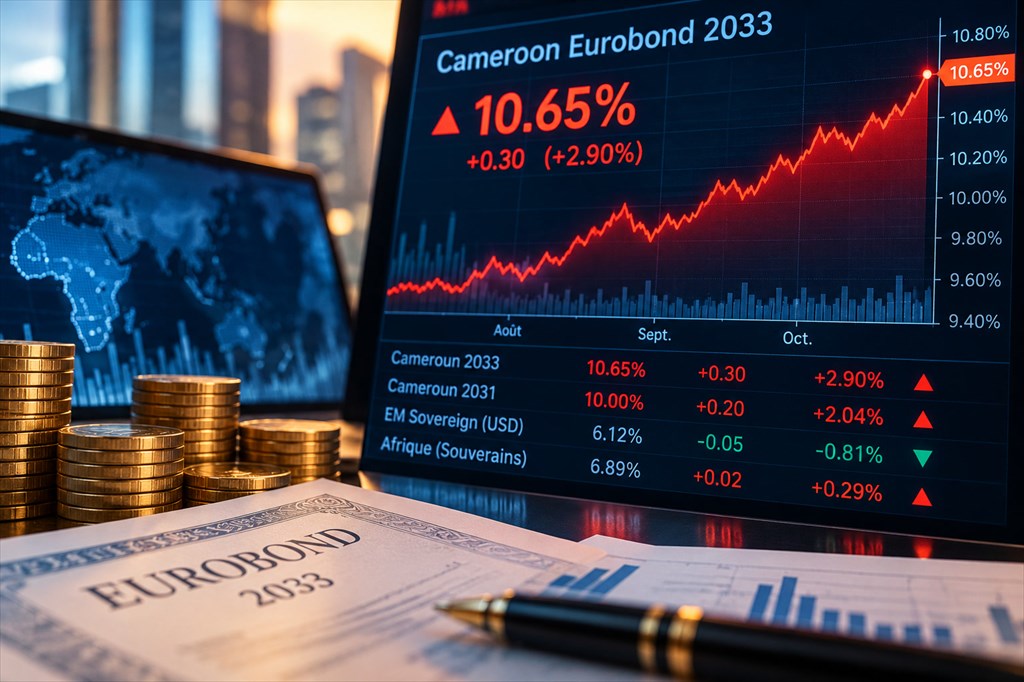
Les investisseurs internationaux exigent désormais un rendement supérieur à 10,6 % pour détenir des obligations souveraines camerounaises à échéance 2033. Le 19 octobre, celui de cet eurobond a atteint un record de 10,65 %, après une hausse d'environ 30 points de base. Le rendement du titre arrivant à échéance en 2031 a, pour sa part, progressé de 20 points de base, à 10 %. Ces deux obligations enchaînaient alors quatre séances consécutives de hausse, rapporte Bloomberg.
Cette dégradation de la performance des titres camerounais se traduit également par des pertes pour leurs détenteurs. Selon le média américain, les obligations souveraines du Cameroun libellées en dollars ont perdu près de 3 % de leur valeur depuis le début du mois d'octobre, enregistrant la pire performance parmi les titres africains de même catégorie.
À l'inverse, l'indice Bloomberg des obligations des marchés émergents libellées en dollars a progressé de plus de 1 % sur la même période. Cette évolution traduit une défiance accrue des investisseurs à l'égard du risque souverain camerounais. En effet, lorsque les rendements obligataires augmentent, les prix des titres reculent sur le marché secondaire, les investisseurs exigeant une rémunération plus élevée pour continuer à financer l'État.
Une dégradation de la note sur fond d'incertitudes politiques et financières
Cette remontée des rendements intervient dans le sillage de la décision de Fitch Ratings, annoncée le vendredi 16 octobre. L'agence de notation américaine a abaissé la note souveraine du Cameroun de B à B-, tout en maintenant une perspective stable.
Elle justifie cette décision notamment par les incertitudes entourant la succession du président Paul Biya, âgé de 93 ans, dont l'issue pourrait entraîner une transition politique fragilisant la stabilité institutionnelle et économique du pays. Fitch relève également les tensions croissantes sur le financement de l'État.
Sur ce dernier point, les projections de l'agence mettent en évidence une pression accrue sur les finances publiques. Les besoins bruts de financement du Cameroun devraient atteindre 7,3 % du produit intérieur brut (PIB) en 2026, contre 5 % en 2025, avant de revenir à 6,5 % en 2027. À ces besoins s'ajoute l'absence de programme en vigueur avec le Fonds monétaire international (FMI), depuis l'expiration du précédent accord en juillet 2025.
Dans ce contexte, Yaoundé est davantage contraint de solliciter les prêteurs commerciaux internationaux pour couvrir ses besoins de financement. Or, cette stratégie se heurte également aux contraintes du marché régional de la Communauté économique et monétaire de l'Afrique centrale (CEMAC), où la capacité des banques à absorber davantage de dette souveraine est sous pression.
Selon Fitch, les titres de dette souveraine représentaient environ 10 % des actifs bancaires de la zone en 2015, contre près de 30 % en 2025. Cette évolution réduit les marges de financement disponibles sur le marché régional et renforce l'importance des emprunts extérieurs.
Des emprunts internationaux confrontés à des conditions moins favorables
Cette conjoncture intervient alors que le Cameroun prévoit de mobiliser de nouvelles ressources sur les marchés internationaux. Début octobre, le ministère des Finances a annoncé son intention de lever 300 millions de dollars supplémentaires en rouvrant l'eurobond à échéance 2033, assorti d'un coupon de 8,875 %. Or, la remontée des rendements sur le marché secondaire, qui se situaient autour de 10,1 % au début du mois avant d'atteindre leur record du 19 octobre, creuse désormais l'écart entre le coupon de cette obligation et le rendement exigé par les investisseurs.
Pour réaliser cette opération dans de telles conditions, l'État pourrait être contraint de proposer les nouveaux titres à un prix inférieur à leur valeur nominale. Une telle décote permettrait d'offrir aux investisseurs un rendement plus proche de leurs exigences, mais augmenterait le coût effectif de l'emprunt pour le Trésor, sans modifier le coupon contractuel de l'obligation.
Un autre financement, d'un montant de 690 millions de dollars et présenté comme relevant de la finance environnementale, sociale et de gouvernance (ESG), est également en préparation. Toutefois, cette qualification ne garantit pas, à elle seule, des conditions d'emprunt plus avantageuses. Le coût de cette opération dépendra notamment de sa structuration, de l'existence éventuelle de garanties et de l'appétit des investisseurs pour ce type de placement dans le contexte actuel.
Claude Paul Tjeg
Publié le 21/10/26 12:13
La Rédaction