


 SN
 CEMAC


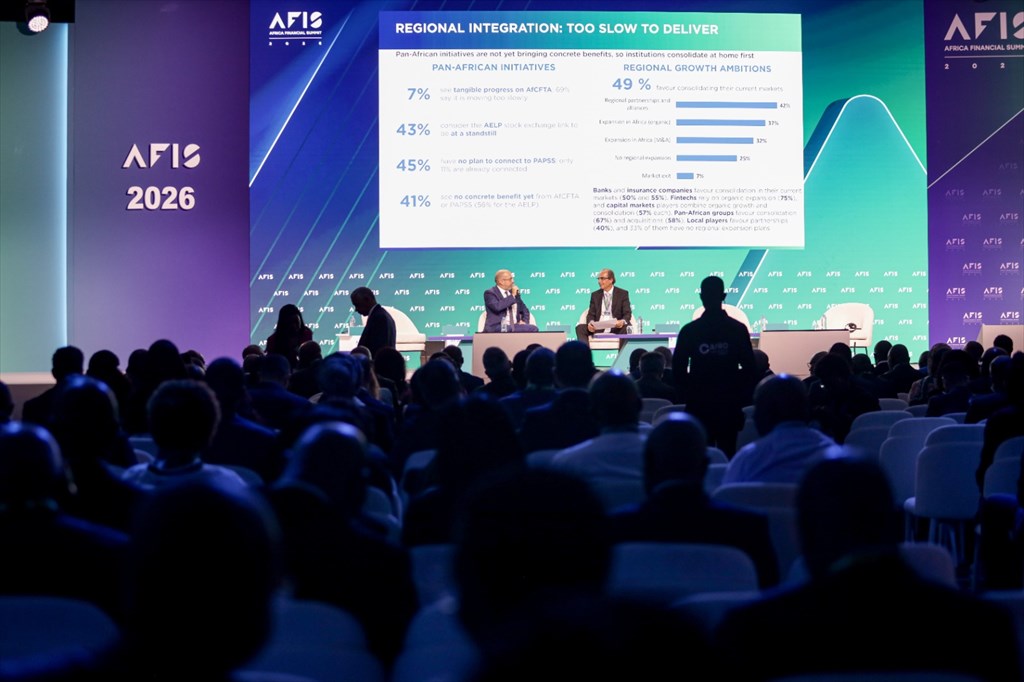
Les dirigeants financiers africains se disent confiants, à 8 sur 10. Pourtant, deux tiers d'entre eux constatent une hausse de la fraude numérique, et 7% seulement croient aux progrès de la zone de libre-échange continentale (ZLECAf).
Tel est le paysage dessiné par la 6e édition du Baromètre du secteur financier africain, dévoilé ce 3 novembre par Deloitte et l'Africa Financial Summit (AFIS), sous la plume de Frédéric Maury, directeur éditorial de Jeune Afrique Media Group, et de José Barata, associé responsable du secteur bancaire chez Deloitte.
Une confiance stable, mais plus mesurée
Le score global de confiance des dirigeants s'établit à 8 sur 10, soit le même niveau qu'en 2025. Cette stabilité apparente masque pourtant des trajectoires divergentes. Les groupes implantés dans plusieurs pays tirent l'ensemble vers le haut, avec 8,53 sur 10, tandis que les groupes régionaux gagnent 0,75 point pour atteindre 8. Côté métiers, les marchés de capitaux, c'est-à-dire les activités de financement par émission de titres et d'échange d'actifs, bondissent à 8,57 contre 6,50 un an plus tôt. Les fintechs, ces jeunes pousses de la technologie financière, restent à 8,25, et les banques progressent de 0,20 point à 8.
Le tableau se nuance du côté des assureurs, qui reculent de 0,90 point à 7,45, sans qu'aucun d'entre eux n'accorde la note maximale. Les acteurs strictement locaux perdent pour leur part 0,78 point à 7,33. L'optimisme demeure donc, mais il se fait plus sélectif, à mesure que s'éloignent les grandes places où se concentre la croissance.
Cybersécurité, géopolitique, talents, la hiérarchie des inquiétudes se redessine
La cybersécurité reste la première préoccupation, citée comme majeure par 51% des répondants. Elle grimpe chez les banques (79%, soit 19 points de plus) et chez les fintechs (63%, soit 29 points de plus), mais décroche chez les assureurs (27%, soit 26 points de moins). La menace n'a rien d'abstraite : 66% des institutions constatent une hausse de la fraude numérique, une proportion qui atteint 88% pour les banques et les fintechs. Un paradoxe retient l'attention.
Seules 47% des institutions jugent leur exposition au risque cyber élevée, contre 58% l'an dernier, alors même que les attaques se multiplient. Un écart qui, souligne le baromètre, appelle à la vigilance plutôt qu'au soulagement.
La géopolitique s'impose comme deuxième sujet d'inquiétude, avec 48% de citations (6 points de plus). Les groupes présents dans plusieurs juridictions y sont les plus sensibles : 63% contre 41% en 2025. Elle se traduit aussi dans les bilans, puisque 37% des institutions estiment leur exposition élevée (9 points de plus) et que le risque de liquidité, soit la difficulté à honorer ses engagements à court terme, gagne 11 points pour s'établir à 29%.
Troisième mouvement notable, le retour de la pénurie de compétences, citée par 41% des dirigeants, soit 11 points de plus. Les banques et les groupes multi pays sont les plus touchés. La pression sur la rentabilité, à l'inverse, se détend en moyenne à 41% (5 points de moins), mais elle reste vive chez les acteurs locaux (57%) et dans la microfinance (75%).
L'intelligence artificielle passe de l'adhésion à l'épreuve du terrain
Sur 7 usages de l'intelligence artificielle testés, 6 recueillent plus de 60% d'avis favorables sur leur impact. La détection de la fraude arrive en tête à 85% (contre 77%), devant l'optimisation des processus à 84% (contre 70%) et l'analyse prédictive à 74% (contre 55%). Les agents conversationnels atteignent 71%, la personnalisation des offres 69% et la notation des clients 67%. Seul le trading algorithmique, où des programmes passent seuls les ordres de bourse, plafonne à 50%, mais il progresse nettement par rapport aux 33% de 2025.
Reste à passer de la conviction à l'exécution. Quatre freins dominent : la qualité des données (56%), la cybersécurité et la protection de la vie privée (56%), le manque de compétences (44%, jusqu'à 57% chez les acteurs locaux) et l'incertitude réglementaire (33%, et 47% chez les acteurs locaux). L'argument économique, lui, n'est mis en cause que par 15% des sondés.
Autrement dit, la question n'est plus de savoir si l'IA rapporte, mais si les institutions sauront la mettre en œuvre. Le baromètre relève d'ailleurs un recul des profils les plus avancés, dits ‘'Leaders'' et ‘'Potentiels'', à 42% contre 54% un an plus tôt, tandis que les ‘'Innovateurs'' progressent de 8 points à 29%. Ce glissement concerne surtout les groupes multi pays.
Une feuille de route réglementaire qui se précipite
Sur la réglementation, le consensus est quasi-total. L'identité numérique et la cybersécurité recueillent chacune 97% d'avis sur leur importance, les flux financiers illicites, 92% (5 points de plus) et la régulation des changes, 90% (3 points de plus). Les flux illicites, c'est-à-dire les capitaux issus de la fraude, de la corruption ou de l'évasion, deviennent la priorité : la part des dirigeants qui jugent leur prévention ‘'critique'' passe de 31% à 56%, avec un bond de 40 points chez les banques et de 41 points chez les acteurs locaux.
À l'inverse, l'harmonisation prudentielle (19%) et les normes de Bâle (18%), ces règles internationales qui imposent aux banques des réserves de capital, sont encore rarement jugées critiques. La lecture du baromètre est sans équivoque : les institutions réclament d'abord des règles qui sécurisent, avant celles qui intègrent.
Intégration régionale, le grand chantier à l'arrêt
C'est le chapitre le plus sévère. Seuls 7% des répondants voient des progrès tangibles dans la ZLECAf, tandis que 69% la jugent trop lente et 24% à l'arrêt. Le projet de liaison des bourses africaines (AELP) est considéré comme à l'arrêt par 43% des institutions. Quant au système panafricain de paiement et de règlement (PAPSS), qui doit faciliter les transferts entre monnaies locales, 11% seulement y sont raccordés et 45% n'ont aucun projet de connexion. Au total, 41% ne perçoivent aucun bénéfice concret de la ZLECAf ou du PAPSS, et 56% pour l'AELP.
Faute de grand marché, les établissements se replient sur leurs bases. La consolidation sur les marchés actuels est l'ambition la plus citée (49%), devant les partenariats (42%), la croissance organique (37%) et les acquisitions (32%). Un quart des institutions n'envisage aucune expansion régionale et 7% songent à quitter un marché. Les profils varient : banques et assureurs privilégient la consolidation (50% et 55%), la croissance organique (75%) pour les fintechs, la consolidation (67%) pour les groupes panafricains et les acquisitions (58%), et les acteurs locaux, les partenariats (40%), un tiers d'entre eux n'ayant aucun projet régional.
L'épargne africaine, l'angle mort du financement
Le baromètre pose enfin une question de fond : comment orienter l'épargne du continent vers l'économie réelle ? Les fonds de pension et les assureurs africains détiennent 775 milliards de dollars d'actifs, selon l'OCDE (2025). Pourtant, si 64% des institutions sont fortement engagées dans le financement des PME, 41% ne le sont pas du tout dans le logement abordable. Les secteurs à long terme restent à la traîne.
Les dirigeants avancent trois pistes. Ouvrir les marchés, d'abord, proposition citée par environ un dirigeant sur 3, avec une intégration régionale et une circulation des capitaux facilitées. Réduire le risque pour les investisseurs, ensuite, grâce aux fonds d'investissement africains, aux garanties et à la finance mixte, qui associe argent public et privé pour rendre les projets plus finançables. Bâtir la confiance, enfin, par la gouvernance, la transparence de l'information financière et l'éducation financière des ménages. Un dirigeant résume l'enjeu : l'Afrique ne manque pas d'épargne, mais de mécanismes à grande échelle pour l'orienter vers l'investissement productif.
Le rapport complet devrait être publié en janvier 2027, selon ses auteurs.
Publié le 04/11/26 13:46
Dr Ange Ponou