


 SN
 CEMAC


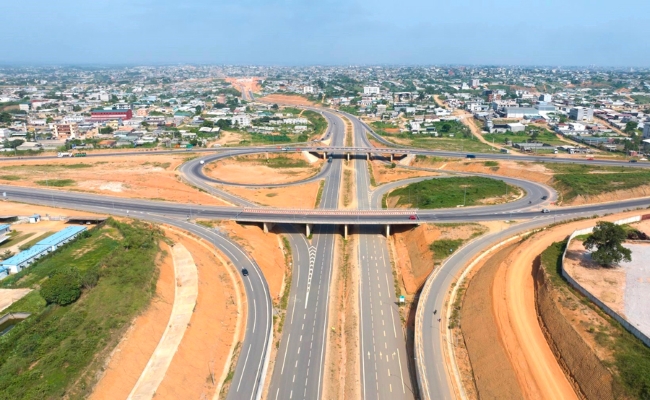
La loi de finances rectificative 2026, promulguée le 17 juillet, illustre crûment la fragilité du financement routier gabonais au moment où Libreville regarde vers Abidjan. Le compte d'affectation spéciale " Entretien du patrimoine routier de l'Etat " ne pèse que 51,9 millions FCFA dans la LFR 2026, un montant dérisoire au regard des besoins d'un réseau en pleine expansion. Le Fonds National Infrastructures, lui, recule de 24% par rapport à la loi de finances initiale, passant de 51,5 à 38,9 milliards FCFA.
Le paradoxe tient dans l'architecture même du dispositif. La Redevance d'Usure de la Route, censée financer l'entretien, rapporte 41,2 milliards FCFA dans la LFR 2026, contre 54,6 milliards en loi initiale. Mais sa clé de répartition l'envoie très largement ailleurs : 94,43% vers le Compte d'affectation spéciale (CAS) dédié à l'entretien du patrimoine routier selon le tableau d'affectation, quand une autre déclinaison budgétaire (au titre du compte Valorisation du patrimoine de l'Etat) n'en réserve que 5,6% aux dépenses d'entretien proprement dites, le reste irriguant des masses budgétaires plus larges. Le résultat est celui d'une recette parafiscale fléchée sur le papier mais diluée dans l'exécution, l'inverse de la logique d'un fonds routier autonome et sanctuarisé.
C'est précisément ce que le modèle ivoirien organise différemment. L'AGEROUTE, agence de gestion des routes présentée à la délégation gabonaise début août, s'appuie sur un Fonds d'Entretien Routier alimenté par une redevance parafiscale sur les carburants, avec une gouvernance séparée du ministère technique et de l'exécutif budgétaire. Cette autonomie institutionnelle empêche, en théorie, l'arbitrage budgétaire annuel de vider la ressource de sa destination initiale, un risque que la LFR 2026 gabonaise matérialise sous nos yeux.
Le Gabon n'est pas dépourvu d'infrastructures de financement routier alternatives. La convention de partenariat public-privé sur le tronçon Libreville-Kango de la Transgabonaise (PK12-PK95) prévoit une redevance d'usage perçue directement par la Société Autoroutière du Gabon (SAG) à partir du 1er janvier 2028, explicitement définie par la loi comme distincte des recettes budgétaires de l'Etat. C'est une solution de contournement pertinente pour les grands axes concédés, mais elle ne couvre pas le réseau secondaire et les routes hors périmètre PPP, qui restent tributaires d'un CAS Entretien du patrimoine routier structurellement sous-doté.
Pour les autorités actuelles, la visite du 5 août n'est donc pas qu'un exercice protocolaire. Elle pose la question de la réforme institutionnelle du financement routier gabonais : faut-il consolider la Redevance d'Usure de la Route dans un fonds réellement autonome et étanche à l'arbitrage budgétaire annuel, sur le modèle du Fonds d'Entretien Routier ivoirien, ou continuer à traiter l'entretien routier comme une variable d'ajustement soumise aux mêmes pressions que le reste du budget de l'Etat? Sachant que cette même LFR affiche par ailleurs un besoin de financement de 915,6 milliards FCFA.
Publié le 18/08/26 13:07
La Rédaction